
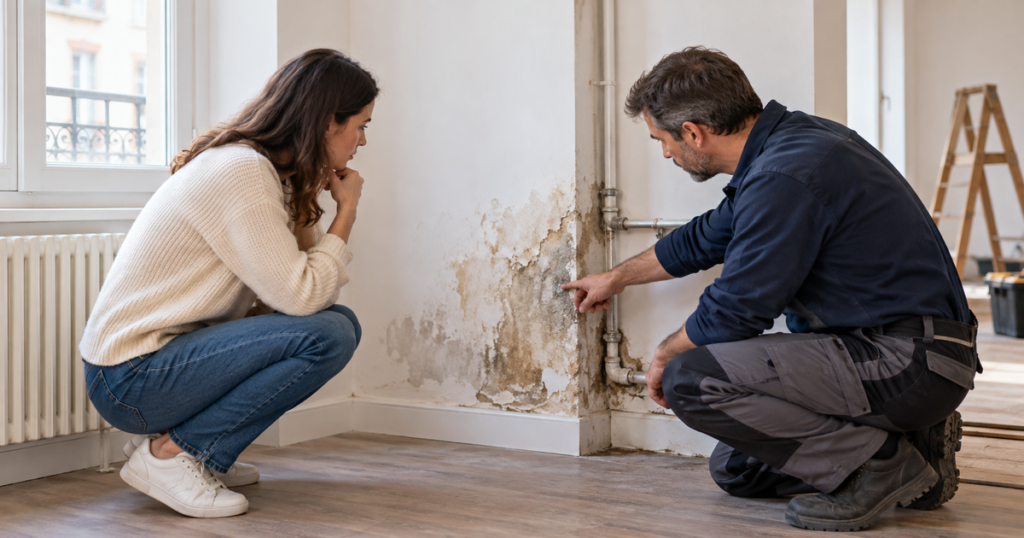

Un locataire assuré ne met pas automatiquement ton logement, tes équipements et ta responsabilité de bailleur à l’abri. Lorsqu’un sinistre survient, il faut séparer trois questions : quelle est la cause du dommage, qui peut en être responsable et quelle garantie peut réellement intervenir. Cette lecture évite de croire qu’une simple attestation du locataire couvre tout le bâti.
Pourquoi l’assurance du locataire ne suffit pas toujours
Une page d’offre MMA présente l’assurance du propriétaire non occupant comme une couverture destinée au bailleur, notamment lorsque le logement n’est pas occupé par un locataire sous contrat. Elle distingue aussi la responsabilité civile obligatoire du copropriétaire de la couverture multirisque, qui reste facultative. Autrement dit, l’obligation ne porte pas automatiquement sur toutes les garanties dommages d’une PNO.
Le rappel officiel sur l’assurance du propriétaire précise qu’un copropriétaire doit au minimum être assuré en responsabilité civile. Hors copropriété, l’assurance habitation du propriétaire n’est pas imposée de manière générale, mais sa responsabilité peut quand même être recherchée si son bien cause un dommage à un tiers.
De son côté, le locataire d’un bail d’habitation doit couvrir au minimum les risques locatifs, notamment l’incendie, le dégât des eaux et l’explosion. Cette garantie minimale vise les dommages causés au logement loué. Elle ne couvre pas nécessairement ses biens personnels, les voisins, les tiers, ni toutes les conséquences subies par le propriétaire. Des garanties complémentaires sont nécessaires selon les situations.
Raisonner comme pour un bâti : cause, responsabilité, garantie
Devant une cloison humide, un plafond noirci ou un tableau électrique endommagé, le premier réflexe ne devrait pas être de décider trop vite qui paiera. Il faut d’abord identifier l’origine probable, limiter l’aggravation sans prendre de risque, conserver des preuves, puis déclarer le sinistre aux assureurs concernés. La prise en charge dépendra ensuite des responsabilités établies et des clauses de chaque contrat.
| Situation constatée | Question à résoudre | Point à vérifier au contrat |
|---|---|---|
| Fuite sur une canalisation fixe | Origine privative ou commune, défaut d’entretien, rupture soudaine ? | Dégât des eaux, recherche de fuite, réparation de la cause, franchise et exclusions |
| Incendie ou dommage électrique | Incident d’usage, équipement du locataire, installation du logement ou défaut connu ? | Incendie, dommages au bâti, responsabilité civile et exclusions liées à l’entretien |
| Dégradation pendant une vacance | Le logement était-il déclaré vide et sécurisé selon les conditions prévues ? | Durée de vacance admise, vandalisme, vol, mesures de prévention et plafonds |
| Équipement devenu inutilisable | Sinistre soudain, usure normale, vétusté ou malfaçon ? | Biens immobiliers ou mobiliers couverts, vétusté, défaut d’entretien et malfaçon |
Ce tableau sert à organiser les vérifications, pas à attribuer d’avance une responsabilité. Une même trace d’eau peut provenir d’un joint entretenu trop tard, d’une canalisation encastrée, d’une partie commune ou d’un événement soudain. Le résultat assurantiel ne sera pas le même.
Quatre risques qui restent souvent dans l’angle mort du bailleur
Le sinistre qui touche le bâti sans être entièrement imputable au locataire
L’assurance minimale du locataire ne transforme pas chaque dommage immobilier en dossier automatiquement réglé pour le propriétaire. Une fuite provenant d’une canalisation, une infiltration par l’enveloppe du bâtiment ou un défaut d’une installation fixe demandent une recherche de cause. La garantie PNO peut couvrir certaines conséquences si elles entrent dans le contrat, mais la recherche, la réparation de l’origine et la remise en état ne sont pas forcément prises en charge de la même manière.
En cas d’écoulement, commence par sécuriser la zone, couper l’eau si cela peut être fait sans danger et photographier les traces avant nettoyage. Cette méthode rejoint les premiers gestes pour limiter une fuite. Pour l’électricité, ne démonte pas une installation endommagée toi-même : coupe le circuit si l’accès est sûr et fais intervenir un professionnel compétent.
Le logement vide entre deux occupants
Entre la sortie d’un locataire et l’entrée du suivant, il n’y a plus d’assurance locative attachée au bail précédent. C’est précisément une période à déclarer et à vérifier dans les conditions de la PNO. Certains contrats encadrent la durée de vacance, les mesures de fermeture, le maintien du chauffage hors gel ou la couverture du vol et du vandalisme.
Il ne faut pas en déduire que toute dégradation commise dans un logement vide sera indemnisée. La définition de la vacance, les exclusions, les franchises et les obligations de prévention peuvent limiter ou écarter la garantie. Note les dates d’entrée et de sortie, conserve l’état des lieux et informe l’assureur si l’occupation du bien change durablement.
La vétusté, l’entretien insuffisant ou le défaut déjà connu
Une assurance n’est pas un budget d’entretien différé. Un joint fatigué, une ventilation insuffisante, une toiture déjà infiltrante ou une installation présentant un défaut connu ne deviennent pas automatiquement des sinistres indemnisables. Les contrats peuvent exclure l’usure, la vétusté, la malfaçon ou le défaut d’entretien, ou appliquer une réduction liée à l’ancienneté des éléments.
Le bon réflexe consiste à garder les factures, diagnostics, comptes rendus d’intervention et photos datées. Si un locataire signale une anomalie, réponds et organise la vérification sans attendre une aggravation. Arrêter l’entretien en espérant une future indemnisation crée surtout un risque technique, financier et de responsabilité.
La perte de loyers après sinistre, à ne pas confondre avec les impayés
Une garantie de perte de loyers peut, selon le contrat, compenser des loyers non perçus lorsque le logement devient inhabitable à la suite d’un sinistre garanti. Elle ne doit pas être confondue avec une garantie contre les loyers impayés par un locataire solvable ou défaillant, ni avec une simple période sans occupant.
La protection juridique ou l’aide au recouvrement ne signifie pas non plus que l’assureur rembourse automatiquement la dette locative. Vérifie le déclencheur exact de chaque garantie, sa durée, son plafond, sa franchise éventuelle et les justificatifs demandés.
Checklist PNO avant un bail ou entre deux locations
- Déclare l’occupation réelle : résidence louée, logement momentanément vacant, location meublée ou présence de dépendances.
- Décris les biens à protéger : éléments fixes, cuisine équipée, électroménager fourni et mobilier appartenant au bailleur, avec des capitaux cohérents.
- Contrôle la responsabilité civile : particulièrement si le logement est en copropriété, sans supposer qu’elle couvre les dommages à tes propres biens.
- Lis les exclusions : défaut d’entretien, vétusté, humidité progressive, malfaçon, vandalisme, vol et durée de vacance.
- Compare les limites : franchises, plafonds, mode d’évaluation des biens et éventuelle déduction de vétusté.
- Demande le détail du dégât des eaux : dommages consécutifs, recherche de fuite et réparation de la cause peuvent relever de traitements différents.
- Vérifie les loyers : distingue perte consécutive à un sinistre garanti, impayé du locataire et absence de locataire.
- Conserve les preuves : bail, états des lieux, attestation d’assurance locative, factures d’entretien, photos et échanges sur les anomalies signalées.
- Prépare la déclaration : coordonnées des parties, date de découverte, mesures d’urgence, photos et origine supposée sans présenter une hypothèse comme certaine.
Le contrat doit suivre le logement réel, pas une situation idéale
Une PNO utile se lit à partir du bien concret : copropriété ou maison, installations vieillissantes ou rénovées, mobilier laissé sur place, périodes de vacance et travaux prévus. L’attestation du locataire reste indispensable, mais elle ne dispense ni d’entretenir le logement ni d’étudier tes propres risques.
Avant de signer, soumets à l’assureur quelques scénarios précis : fuite sur canalisation encastrée, logement vide pendant plusieurs semaines, incendie rendant le bien inhabitable, dégradation sans responsable identifié. Demande quelles garanties interviendraient, avec quelles exclusions et quels justificatifs. Tu obtiendras une réponse plus exploitable qu’avec une formule générale du type « suis-je couvert ? ».
En cas de sinistre, protège les personnes, limite l’aggravation sans entreprendre de réparation dangereuse, documente l’état des lieux et contacte rapidement les assureurs concernés. La décision d’indemnisation dépendra toujours des faits établis et du contrat applicable.

